简短回答:要交。只要父母卖房时是 foreign resident for tax purposes,出售澳洲的房产就要在澳洲交资本利得税(CGT)。而且和澳洲税务居民相比,通常 不能享受 50% CGT 折扣,不能用自住房免税(main residence exemption),税率 从第一元起就是 30%。很多家庭是在交割时被扣了房价的 15%,才第一次意识到这个问题。
第一步:父母现在是不是 foreign resident?
税务居民身份和签证、国籍是两回事。ATO 明确说,判断税务居民不用移民局的规则:有 PR 或澳洲国籍的人,可能已经不是澳洲税务居民;反过来也一样。ATO 主要看实际住在哪里、打算长住哪里、家人和工作在哪里、资产在哪里等因素。
常见情况是:父母以前在布里斯班住过几年,后来回国定居,房子留着出租。这种情况下,卖房时他们很可能已经是 foreign resident。具体要按 ATO 的 residency tests 逐一判断。
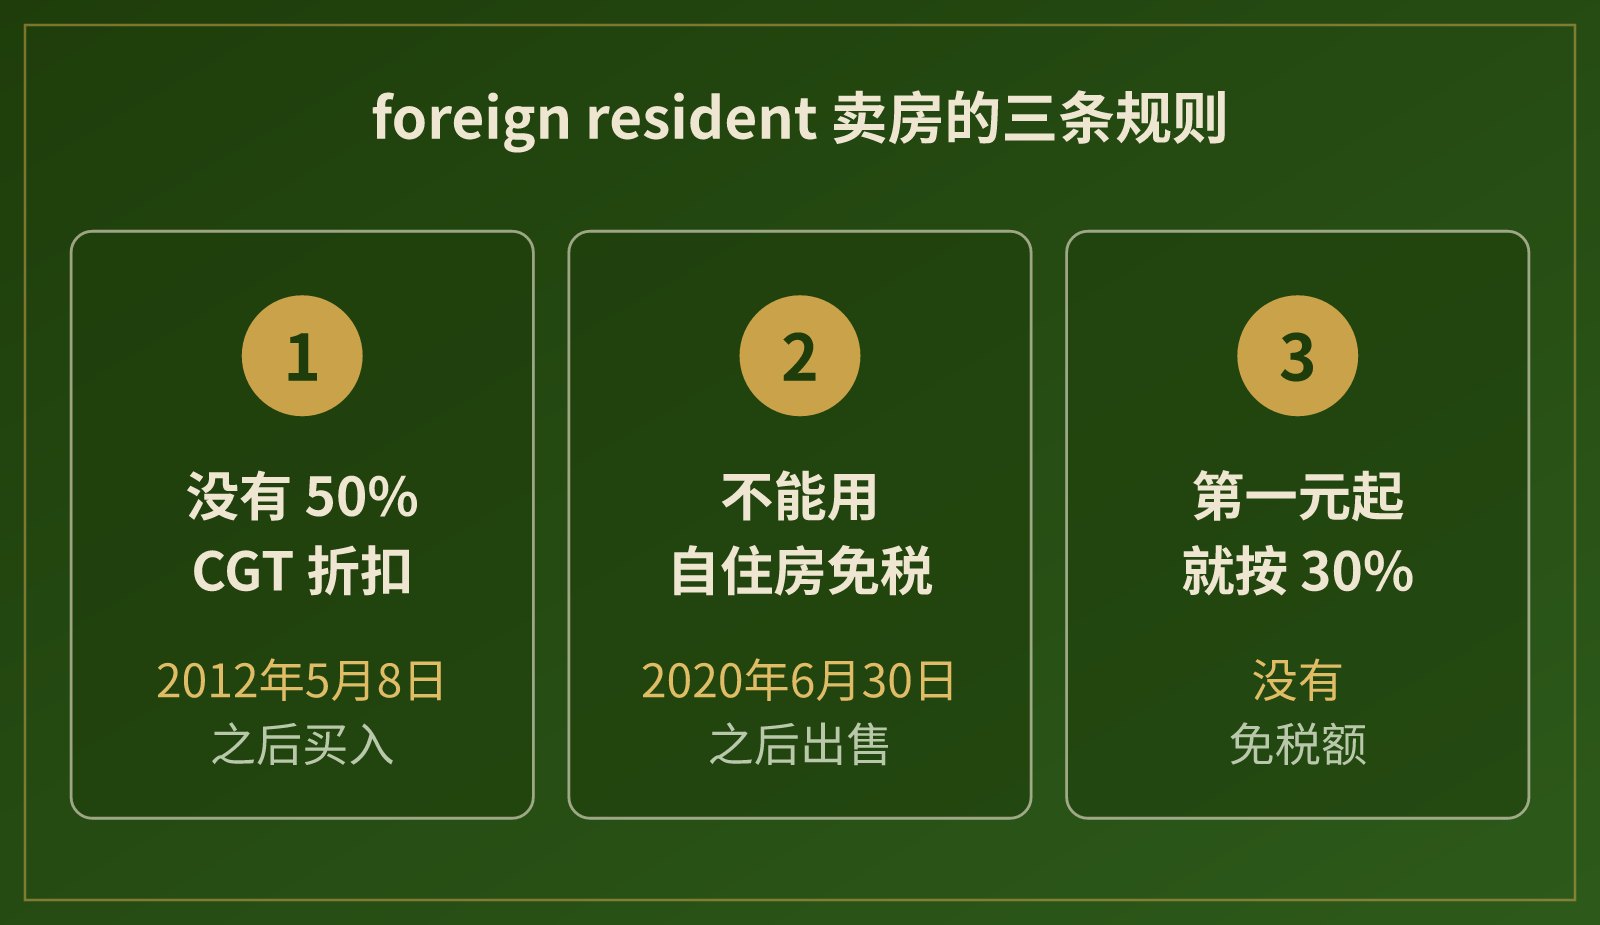
foreign resident 卖房的三条规则
- CGT 范围:foreign resident 一般只就 taxable Australian property 交 CGT,澳洲的房地产就属于这一类。在海外的房子、股票不在澳洲 CGT 范围内。
- 没有完整的 50% 折扣:2012年5月8日之后买入的资产,foreign resident 不能享受完整的 50% CGT discount。如果持有期间有一段时间是澳洲税务居民,那段时间可以按比例享受折扣。
- 不能用自住房免税:2020年6月30日之后出售的房产,foreign resident 不能申请 main residence exemption,即使以前是自己的家也不行。唯一的例外是通过 life events test:连续做 foreign resident 不超过6年,并且在这期间本人、配偶或未满18岁子女患绝症(terminal medical condition),配偶或未满18岁子女去世,或因婚姻/关系破裂签订正式协议而卖房。
- 没有免税额:2025–26 财年 foreign resident 税率:$135,000 以内 30%,$135,001–$190,000 37%,$190,000 以上 45%。好的一面是,全年都是 foreign resident 的人可以申请免交 Medicare levy。
算一算:一个例子
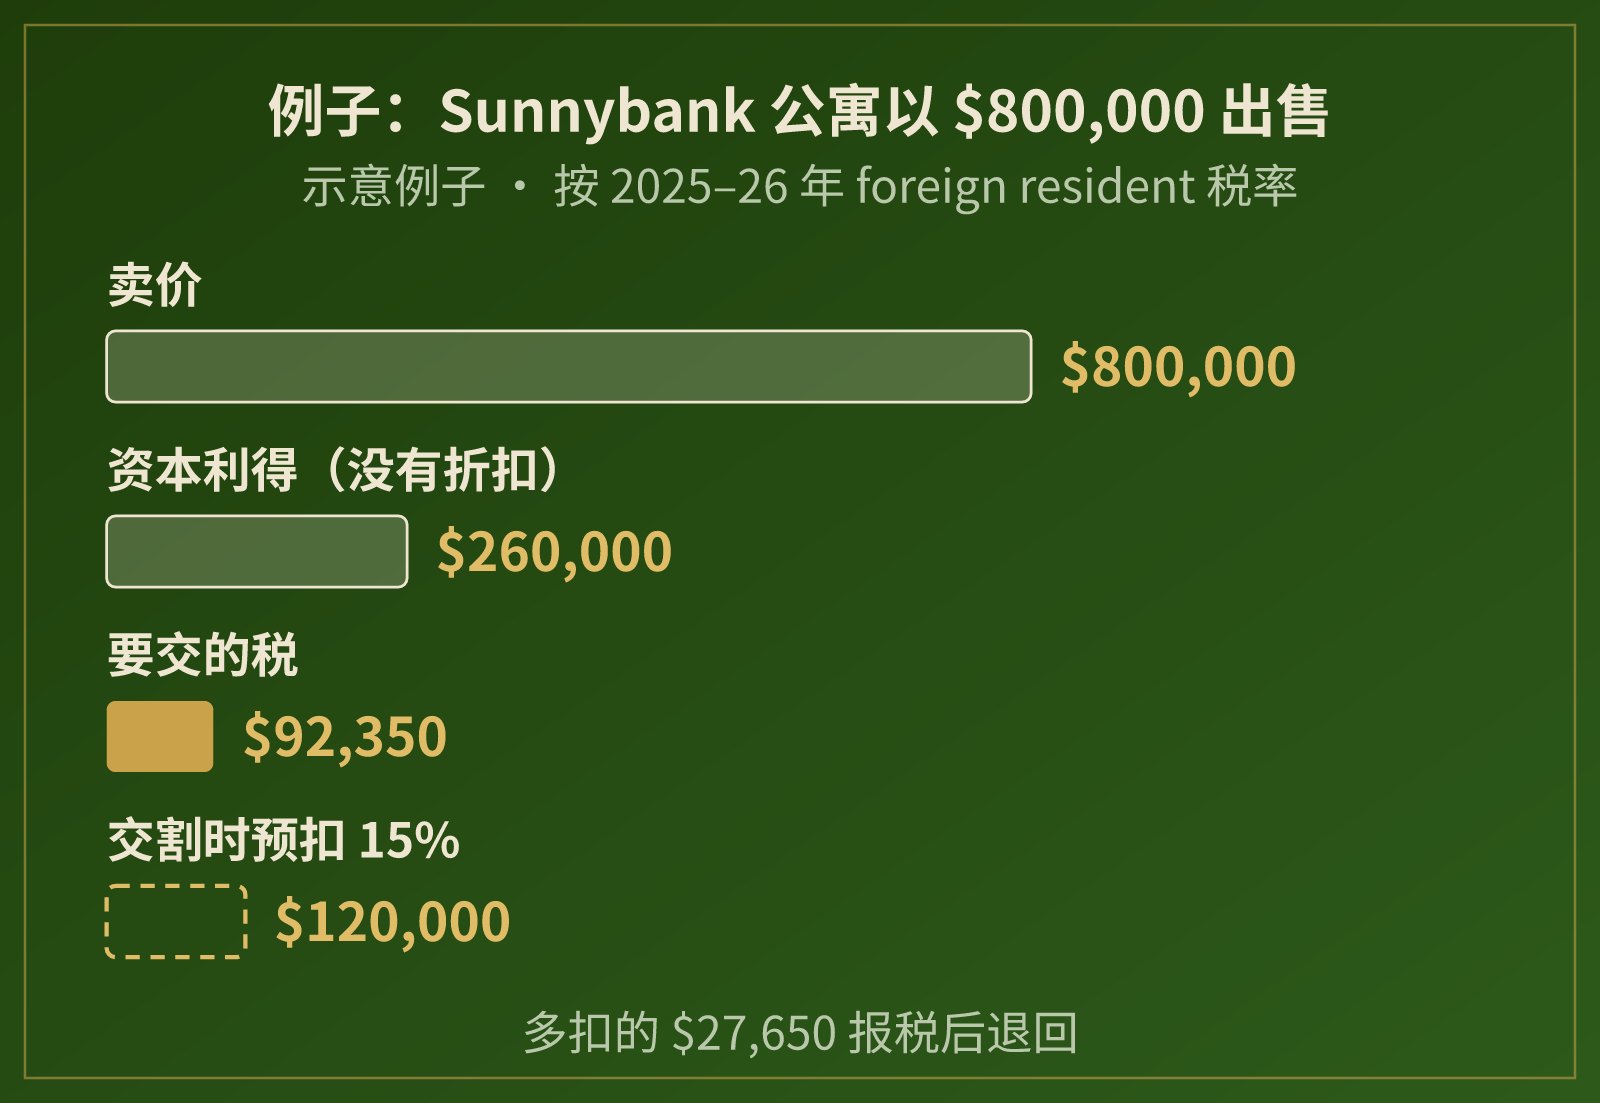
假设一对父母住在海外,2015年在 Sunnybank 买了一套公寓出租,加上印花税和律师费,成本是 $520,000。2026年签合同以 $800,000 卖出,中介和律师费 $20,000。他们持有期间一直是 foreign resident,当年在澳洲没有其他收入。
- 资本利得:$800,000 − $520,000 − $20,000 = $260,000(没有 50% 折扣,全额计税)
- 按 2025–26 年 foreign resident 税率:$60,850 + ($260,000 − $190,000) × 45% = $92,350
- 交割时买家已预扣 15%:$800,000 × 15% = $120,000
- 报税后,多扣的 $27,650 作为 credit 退回
如果同一套房子的业主是全程的澳洲税务居民,可以用 50% 折扣,计税的资本利得只有 $130,000,还有免税额,税会少很多。所以,卖房前先确认身份、先算税,非常重要。
15% 预扣不是最终税款。没有 ATO clearance certificate 时,买家要从房价里预扣 15% 交给 ATO。父母仍然要报澳洲税表(报在签合同的那个财年),申报资本利得,再把预扣的金额作为 credit 抵扣,多退少补。如果 15% 明显高于实际税款,可以在交割前向 ATO 申请 variation 降低预扣率。
常见问题
父母有 PR 或澳洲国籍,就不用按 foreign resident 交税吗?
不一定。税务居民和签证、国籍无关,主要看他们实际在哪里生活。长期住在海外的 PR 或公民,也可能是 foreign resident。
房子以前是父母自住的,可以免税吗?
如果卖房时他们是 foreign resident,一般不可以,除非符合上面讲的 life events test。如果他们打算回澳洲长住,在重新成为澳洲税务居民之后再卖,结果可能不同,这要按个人情况具体分析。
父母不在澳洲,怎么报税?
他们需要为签合同的那个财年报一份澳洲税表(个人报税),申报这笔资本利得和当年的租金收入,并申请预扣的 credit。注册 tax agent 可以代为办理。
2027年7月1日的 CGT 新规有影响吗?
CGT 新规适用于2027年7月1日之后产生的资本利得,详见我们的文章 负扣税和 CGT 新规。ATO 目前没有说明这些新规如何适用于 foreign resident,打算2027年以后再卖的,要留意最终规则。
卖房前的清单
- 先确认父母(以及每一位共同产权人)卖房时的税务居民身份。
- 记下买房日期(是否在2012年5月8日之后),以及他们做澳洲税务居民的年份。
- 整理成本资料:购房合同、印花税、律师费、装修改建(capital improvements)的收据。
- 签合同之前先估算 CGT,看 15% 预扣是否明显偏高,需要时提前申请 variation(ATO 最多需要28天)。
- 交割后保留买家的 FRCGW Payment Confirmation 和交割结算单。
- 为签合同的那个财年报澳洲税表,申报资本利得并申请预扣 credit。
我们可以帮您
立信达会计事务所(LYI Accountants)是布里斯班 Sunnybank 的注册 tax agent。父母卖房要交多少 CGT,取决于他们的税务居民经历、买房时间和房子的用途。建议在签合同之前,填写在线表格,或通过电话、邮件联系我们,我们的会计师会帮您把数字算清楚。
参考资料
- ATO — Your tax residency
- ATO — Your residency status and CGT
- ATO — CGT discount for foreign residents
- ATO — Main residence exemption for foreign residents
- ATO — Tax rates: foreign residents
- ATO — Foreign resident capital gains withholding overview
- ATO — Foreign residents Medicare levy exemption
本文仅为一般性信息,不构成税务或财务建议。每个人情况不同,请咨询我们的注册 tax agent 获取针对您个人情况的建议。