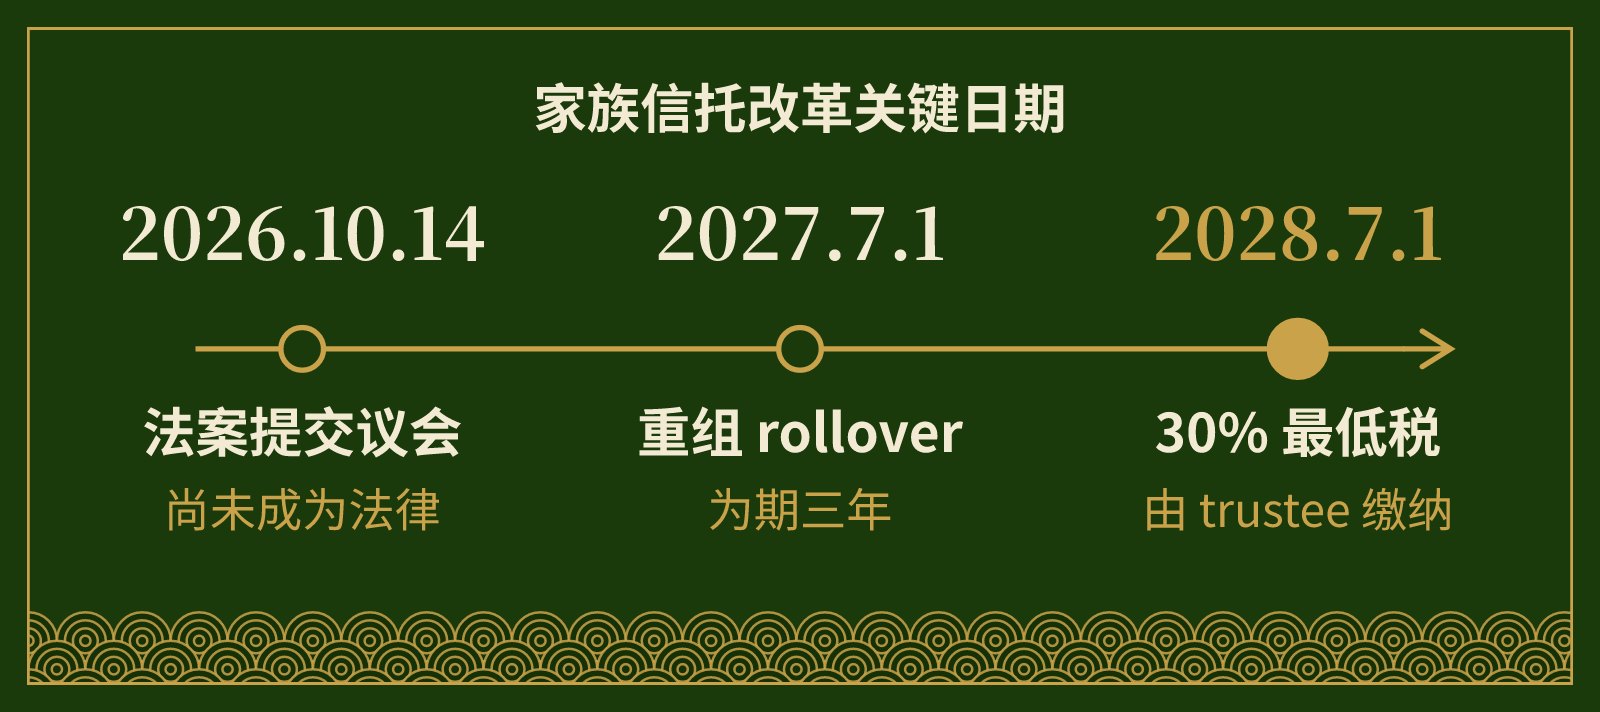
2026年10月14日,政府向议会提交了法案,拟从 2028年7月1日 起对 discretionary trust(全权信托,俗称家族信托)征收 30% 最低税。这项措施是在2026年5月12日的 2026–27 Federal Budget 中宣布的,目前 尚未成为法律。布里斯班不少家庭和生意老板通过家族信托持有投资房、股票或经营生意,现在就值得了解一下具体内容。
法案的主要内容
- 从2028年7月1日起(即 2028–29 财年),由 trustee 按信托应税收入缴纳至少 30% 的税。
- 对信托净收入享有当期权益(presently entitled)的非公司受益人(beneficiary),可以就 trustee 已为这部分收入缴纳的税申请 tax credit。
- 根据 ATO 的说明,这项 credit 不可退还(non-refundable)。
「不可退还」为什么重要:目前信托收入常常分配给税率较低的家庭成员。按照新方案,这部分收入在信托层面至少要承担 30% 的税;如果受益人本人就这部分收入应缴的税少于 credit,差额不会退还。
哪些不受影响?
政府表示,超过 95% 的个人纳税人没有信托收入,在任何一年中超过 90% 的小企业不会受到影响。根据法案,以下情况不适用最低税:
- fixed trust(固定信托)、慈善信托(charitable trust)、special disability trust 和 super 基金(法案还包含新的 fixed trust 定义);
- 农业生产收入(primary production income),以及部分弱势未成年人的收入;
- 遗产(deceased estate),以及出于真实遗嘱目的设立的 discretionary testamentary trust(遗嘱信托);
- 分配给注册慈善机构和 DGR(deductible gift recipient)的收入,以及在合理上限内分配给体育俱乐部等其他免税机构的收入。
现有家族信托的三条路
对于会受影响的信托,法案提供了几种选择:
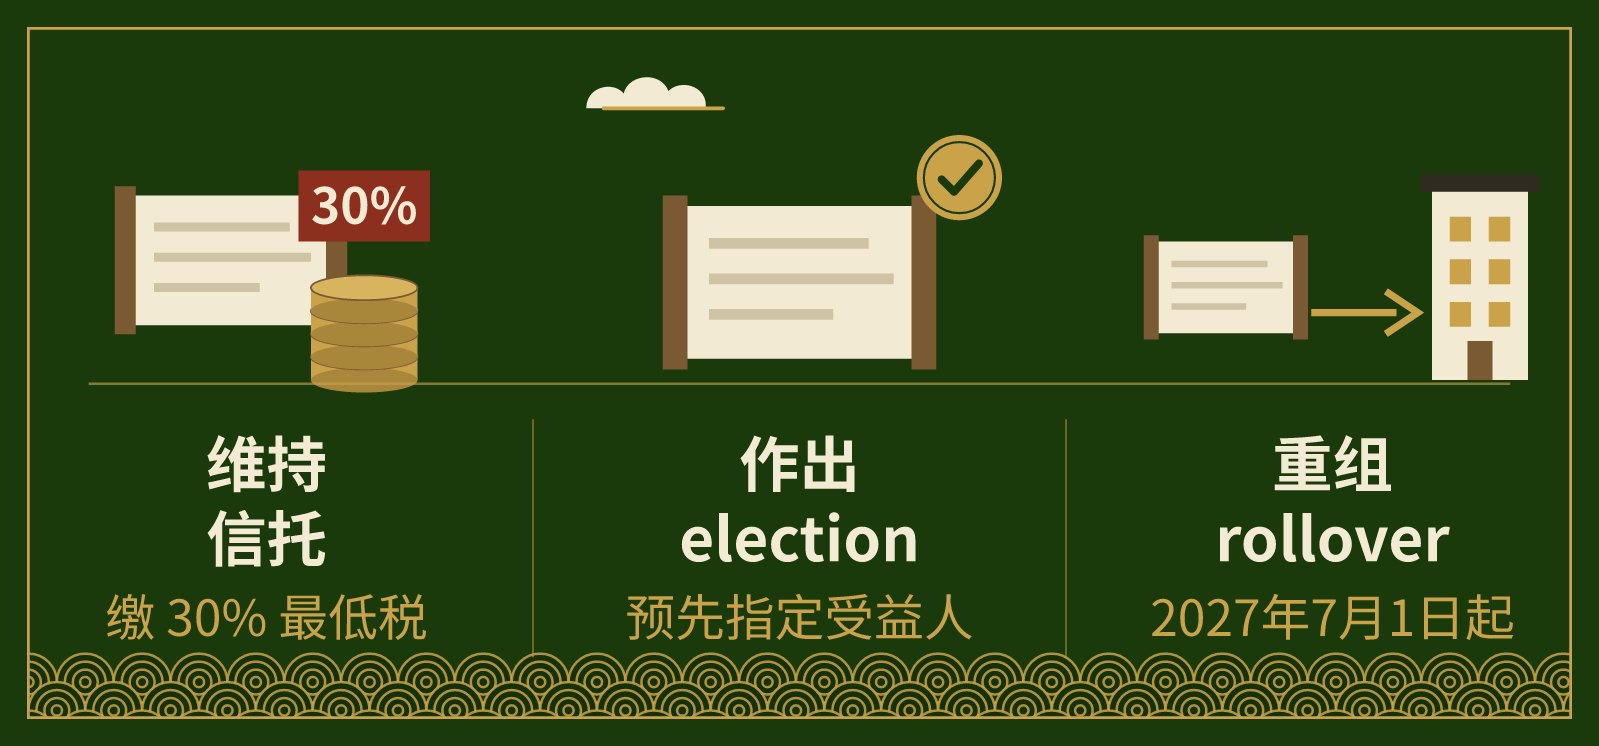
- 维持信托,从 2028–29 财年起缴纳最低税。
- 作出选择(election)。信托可以选择豁免最低税,前提是继续把收入分配给事先指定(nominate)的受益人。政府表示,这样做不需要重组,不限制 trustee 的分配权,预计也不会产生州和领地的印花税(stamp duty)。
- 重组(restructure)。拟从2027年7月1日起提供为期三年的 rollover relief,帮助把资产从 discretionary trust 转到公司或 fixed trust 等其他实体,降低重组成本。
和 CGT 新规的关系
同一批法案还明确了2027年7月1日开始的 CGT 改革在较复杂情况下(包括部分信托结构)如何适用。如果您的信托持有投资房,建议同时阅读我们之前的文章:负扣税和 CGT 新规。
目前还不是法律
法案还需要通过议会两院,细节可能会有变化。政府表示还会就后续几批法律和配套文件继续征求意见。在最终规则确定之前,请不要做卖资产、解散信托等无法撤回的决定。
2027年7月1日前的清单
- 找出信托契约(trust deed),确认您的信托类型:discretionary、unit/fixed 还是 testamentary。
- 列出过去几年收到分配的家庭成员,看看 30% 的税率下限会怎样改变全家的整体税负。
- 检查信托是否有可以排除的收入,例如农业生产收入或分配给注册慈善机构的收入。
- 如果您的遗嘱会设立遗嘱信托,请向律师确认它是否符合「真实遗嘱目的」的豁免条件。
- 和会计师比较三条路(维持、election、重组),除了所得税,还要考虑 CGT、印花税和日常维护成本。拟议的 rollover 窗口从2027年7月1日开始。
- 关注法案进展,在采取行动之前先确认最终规则。
我们可以帮您
立信达会计事务所(LYI Accountants)是布里斯班 Sunnybank 的注册 tax agent。家族信托是维持、作出 election 还是重组,要看每个家庭的具体情况。请填写在线表格,或通过电话、邮件联系我们,我们的会计师会与您详细沟通。
参考资料
- Treasury — Tax reform for a fairer tax system (media release, 14 October 2026)
- Treasury — Second reading speech, Treasury Laws Amendment (Tax Reform No. 3) Bill 2026
- ATO — Tax reform: introducing a minimum tax on discretionary trusts
本文仅为一般性信息,不构成税务或财务建议。每个人情况不同,请咨询我们的注册 tax agent 获取针对您个人情况的建议。